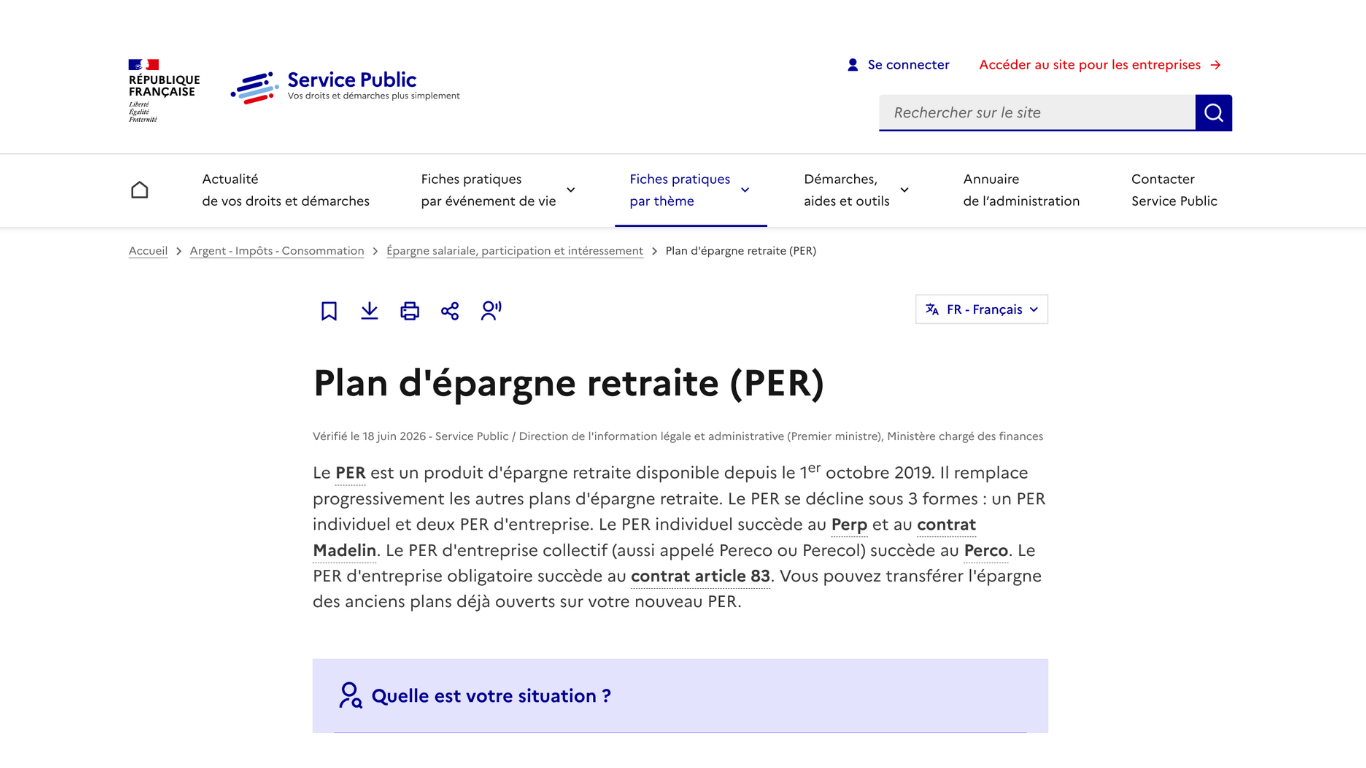
Depuis sa création en 2019, le Plan d’Épargne Retraite, le PER, est devenu le produit d’épargne retraite de référence en France. Pourtant, beaucoup de salariés qui en détiennent un ne comprennent pas vraiment comment il fonctionne, ni pourquoi il mérite d’être alimenté régulièrement plutôt que laissé à l’abandon. Un manque d’information qui coûte souvent plusieurs milliers d’euros d’avantage fiscal non utilisé chaque année.
Ce qu’est le PER et comment il fonctionne
Le PER est un contrat d’épargne à long terme dont l’objectif est de constituer un capital ou une rente pour la retraite. Il peut être ouvert à titre individuel, le PER individuel, anciennement PERP ou Madelin, ou mis en place par l’employeur dans le cadre d’un plan collectif. Les sommes versées sont bloquées jusqu’à la retraite, sauf dans quelques cas de déblocage anticipé prévus par la loi : acquisition de la résidence principale, invalidité, décès du conjoint, surendettement, ou fin de droits au chômage.
À la sortie, le titulaire peut choisir de récupérer son épargne sous forme de capital en une ou plusieurs fois, sous forme de rente viagère, ou en combinant les deux. Cette liberté de sortie, absente des anciens produits comme le PERP, est l’une des principales avancées du PER.
L’avantage fiscal : le cœur du dispositif
La vraie force du PER est fiscale. Les versements volontaires effectués sur un PER sont déductibles du revenu imposable, dans la limite d’un plafond annuel. Ce plafond est calculé sur la base des revenus professionnels de l’année précédente : il correspond à 10 % des revenus d’activité nets de l’année N-1, dans la limite de 35 194 euros pour 2024, ou à 10 % du PASS si ce montant est plus favorable.
Concrètement, un salarié imposé à 30 % qui verse 5 000 euros sur son PER économise 1 500 euros d’impôt. S’il est imposé à 41 %, l’économie monte à 2 050 euros. Plus le taux marginal d’imposition est élevé, plus l’avantage est significatif, ce qui fait du PER un outil particulièrement pertinent pour les salariés en fin de carrière, souvent à leur pic de revenus, et donc à leur taux d’imposition le plus élevé.
Les plafonds non utilisés sont reportables sur trois ans : si vous n’avez pas versé sur votre PER les années précédentes, vous pouvez rattraper ces plafonds dormants et déduire des montants importants en une seule année. Ces plafonds disponibles sont indiqués directement sur l’avis d’imposition, rubrique « plafond épargne retraite ».
La question de la fiscalité à la sortie
L’avantage fiscal à l’entrée se paie à la sortie : les sommes retirées sont imposées au moment du déblocage, au titre de l’impôt sur le revenu pour la part correspondant aux versements déductibles, et aux prélèvements sociaux pour les gains générés. Il est donc important d’anticiper sa situation fiscale à la retraite pour évaluer si cet arbitrage est favorable.
Dans la grande majorité des cas, la retraite s’accompagne d’une baisse du taux marginal d’imposition, ce qui rend le PER intéressant : on déduit à un taux élevé aujourd’hui, on paie à un taux plus faible demain. Mais cette règle n’est pas universelle, et certains profils, cadres avec une retraite confortable et des revenus patrimoniaux importants, doivent évaluer la situation plus finement avant d’alimenter massivement leur PER.
Quand et comment commencer à épargner sur un PER ?
La réponse courte est : le plus tôt possible. L’effet de capitalisation sur le long terme est considérable : un versement régulier de 200 euros par mois dès 40 ans représente, avec un rendement annuel moyen de 4 %, un capital de plus de 70 000 euros à 65 ans. Commencer dix ans plus tard divise ce capital par deux.
Pour les salariés qui bénéficient d’un PER collectif dans leur entreprise, vérifier si l’employeur abonde les versements est la première démarche à faire : certains employeurs versent jusqu’à plusieurs centaines d’euros par an en complément des versements du salarié, dans la limite des plafonds légaux. Cet abondement est une rémunération gratuite que beaucoup de salariés laissent sur la table faute de l’avoir activé.
Chez Cleriam, nous accompagnons les salariés dans leur réflexion sur la retraite : audit des dispositifs existants, simulation des pensions, et mise en cohérence avec les autres outils patrimoniaux. Parce qu’une retraite sereine se prépare longtemps à l’avance. Contactez-nous pour en savoir plus.
Cet article présente les caractéristiques générales du PER. Les économies d’impôts dépendent de votre situation personnelle. Consultez un professionnel du conseil bancaire ou fiscal pour une recommandation adaptée à votre situation.
Laisser un commentaire